Un cambriolage peut révéler un écart sensible entre la valeur réelle d’un bijou et le remboursement prévu par l’assurance habitation. Le plafond d’indemnisation des bijoux après cambriolage résulte souvent de plusieurs limites inscrites dans les conditions particulières. La garantie vol indemnise dans la limite du capital mobilier déclaré, puis applique fréquemment un sous-plafond réservé aux objets précieux. Une bague, une montre ou un collier peuvent aussi être soumis à une limite unitaire. La déclaration préalable et la qualité des preuves déterminent ensuite le montant réellement retenu.
L’essentiel
- Les bijoux peuvent être limités à 30 % du capital mobilier assuré, même lorsque le plafond général du vol est bien plus élevé.
- Une limite souvent fixée autour de 2 000 € par pièce peut réduire l’indemnisation d’une montre achetée 5 000 € à 2 000 €.
- Un plafond vol de 30 000 € peut coexister avec un sous-plafond de 3 000 € pour les bijoux et de 500 € pour les espèces.
- Après le dépôt de plainte, il faut déclarer rapidement le sinistre à l’assureur et transmettre des preuves de possession et de valeur.
Suivez les démarches pour constituer votre dossier ↓
Pourquoi les bijoux ont-ils un plafond distinct du capital mobilier ?
Le capital mobilier correspond à la valeur totale des biens meubles couverts dans le logement. Il englobe habituellement le mobilier, l’électroménager, les vêtements et une partie des effets personnels. Les bijoux, métaux précieux, montres de collection et œuvres d’art présentent toutefois un risque particulier. Ils sont faciles à emporter et leur valeur peut être élevée sur un volume réduit.
L’assureur distingue donc souvent les objets de valeur au sein de l’assurance multirisque habitation. Cette séparation limite son exposition lors d’un sinistre important et évite qu’une garantie destinée aux biens courants absorbe des valeurs exceptionnelles. Les définitions varient selon les contrats. Certains assimilent les montres aux bijoux, tandis que d’autres les placent dans une catégorie autonome.
Le plafond applicable ne reflète pas une estimation universelle de la valeur des bijoux. Il fixe la somme maximale versée selon les garanties souscrites. Avant toute comparaison d’offres, il faut repérer la définition contractuelle des objets précieux, le plafond global et les exclusions liées au vol sans effraction.
Comment fonctionnent les 30 % du capital mobilier et la limite par bijou ?
La règle des 30 % n’est pas imposée par la loi. Elle constitue une clause fréquente dans les contrats d’assurance habitation. Avec un capital mobilier assuré de 20 000 €, un plafond de 30 % réserve au maximum 6 000 € à l’ensemble des bijoux volés. Cette limite peut devenir insuffisante dès lors que plusieurs pièces de valeur sont conservées au domicile.
La seconde restriction porte sur chaque objet. Le plafond par bijou peut primer sur le plafond global lorsque les deux limites se cumulent. Une montre évaluée à 5 000 € peut ainsi être remboursée à hauteur de 2 000 €, même si le plafond collectif des bijoux n’est pas atteint. La franchise, c’est-à-dire la somme restant à la charge de l’assuré, peut encore réduire le versement final.
| Garantie prévue au contrat | Valeur volée | Plafond applicable | Indemnisation maximale avant franchise |
|---|---|---|---|
| Bijoux avec sous-plafond collectif | 8 000 € | 3 000 € | 3 000 € |
| Montre avec limite unitaire | 5 000 € | 2 000 € | 2 000 € |
| Espèces en numéraire | 900 € | 500 € | 500 € |
La déclaration des objets de valeur dans l’assurance habitation doit donc être cohérente avec le patrimoine détenu. Les espèces sont souvent limitées entre 200 et 500 €, indépendamment de la valeur des autres biens dérobés.
Quels justificatifs préparer pour l’indemnisation des bijoux volés ?
Les justificatifs d’indemnisation des bijoux après un vol servent à établir deux éléments distincts. Le premier est la possession du bien avant le cambriolage. Le second est sa valeur au jour retenu par le contrat, qui peut correspondre au prix d’achat, à une valeur de remplacement ou à une valeur d’usage.
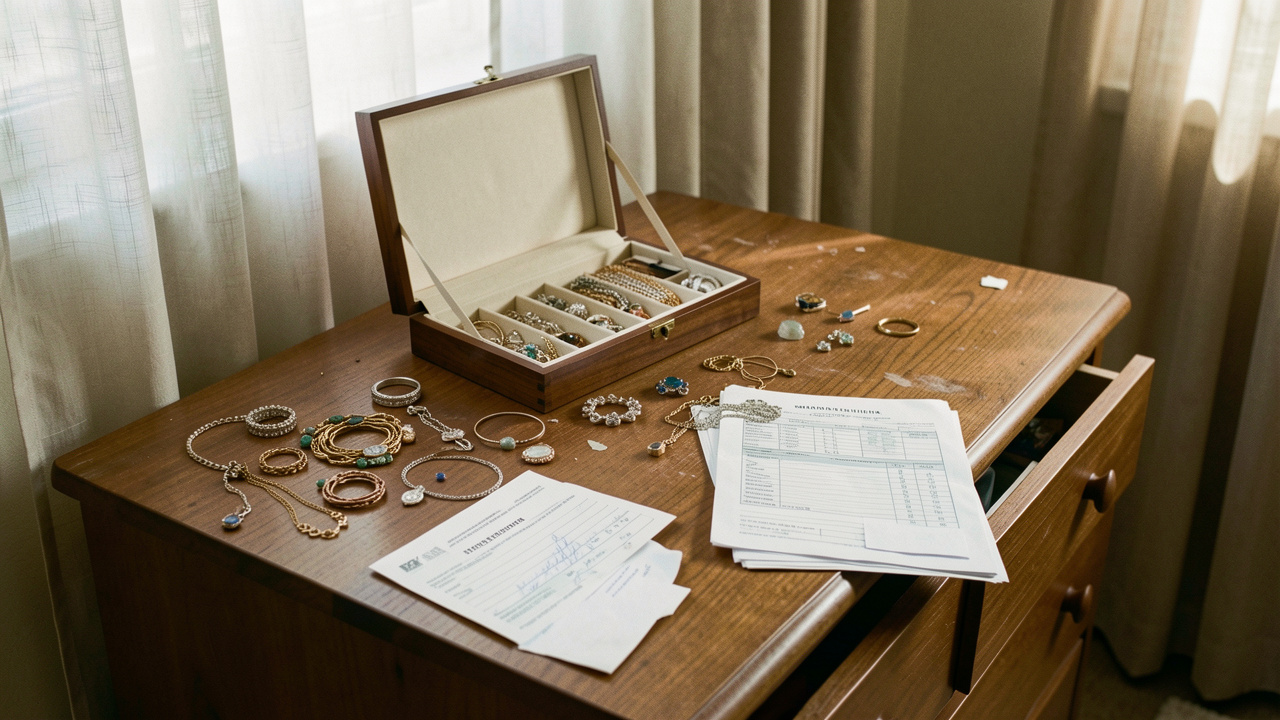
Avant de commencer, réunissez les documents disponibles, un appareil photo ou les clichés stockés en ligne, ainsi que les éventuels écrins et certificats. Prévoyez une à deux heures pour classer les pièces et numériser les originaux. Conservez les documents hors du logement ou dans un espace numérique protégé.
- Établissez un inventaire précis avec la nature du bijou, sa marque éventuelle, son poids, sa matière et ses pierres.
- Photographiez chaque pièce sous plusieurs angles, avec son poinçon ou son numéro de série lorsqu’il est visible.
- Rassemblez les factures, photos et certificats d’expertise dans un dossier daté.
- Faites évaluer les pièces anciennes, héritées ou achetées sans facture par un professionnel qualifié.
- Relisez les conditions de garantie avant de demander une extension ou une réévaluation du capital mobilier.
Une facture reste la preuve la plus simple, mais elle n’est pas la seule recevable. Des photographies prises lors d’un événement familial, une expertise, un relevé bancaire ou un certificat d’authenticité peuvent compléter le dossier. Pour être exploitables, les photos montrent mieux le bijou hors de son étui en velours et sous une lumière nette.
Comment déclarer le vol de bijoux après un cambriolage ?
La déclaration commence par le dépôt de plainte auprès de la police ou de la gendarmerie. Il faut ensuite prévenir l’assureur dans le délai prévu par les conditions générales. Pour un vol, ce délai est souvent de deux jours ouvrés, alors que certains contrats peuvent prévoir des modalités spécifiques de transmission.
Le dossier décrit les circonstances de l’effraction, les dégâts observés et la liste des biens disparus. N’exagérez ni la valeur ni la liste des objets. Une déclaration cohérente, accompagnée de pièces datées, facilite l’instruction et limite les demandes complémentaires.
La constitution des preuves et le suivi des échanges gagnent à suivre une méthode de dossier d’indemnisation rigoureuse, avec une copie de chaque document adressé à l’assureur.
L’assureur peut mandater un expert pour examiner les circonstances du cambriolage et chiffrer les dommages. L’expertise préalable, réalisée avant le sinistre, pèse souvent davantage pour des pièces uniques ou anciennes. Demandez aussi par écrit le détail du calcul proposé, avec le plafond retenu et la franchise appliquée.
- Déposer plainte auprès de la police ou gendarmerie
- Vérifier le délai de déclaration prévu au contrat
- Prévenir rapidement l’assureur du cambriolage
- Décrire les circonstances de l’effraction et les dégâts
- Lister précisément les bijoux et biens disparus
- Joindre factures, photos, certificats et relevés disponibles
- Conserver une copie de chaque document transmis
- Demander par écrit le plafond et la franchise appliqués
Quand renforcer la couverture des objets de valeur ?
Une extension dédiée devient pertinente lorsque la valeur cumulée des bijoux dépasse le sous-plafond standard. Elle peut relever le capital assuré, augmenter la limite par pièce ou couvrir des biens nommément désignés. Le contrat peut demander une évaluation récente et imposer des règles de protection particulières.
Ces clauses concernent par exemple la fermeture des ouvrants, l’activation d’une alarme ou le dépôt des bijoux dans un coffre lors d’absences prolongées. Leur non-respect peut entraîner une réduction, voire un refus d’indemnisation si la clause est formelle et limitée. Il faut donc vérifier les sous-plafonds et les exclusions du contrat avant de laisser des pièces de grande valeur au domicile.
Comparez aussi la base d’indemnisation. La valeur à neuf rembourse le coût de remplacement selon ses conditions, tandis que la valeur d’usage tient compte de la vétusté. Pour les bijoux, la valeur agréée après expertise apporte un repère utile, à condition que le contrat la prévoie expressément.
Questions fréquentes sur le plafond d’indemnisation des bijoux après cambriolage
Pourquoi l’assurance habitation ne rembourse-t-elle pas tous les bijoux volés ?
L’assurance rembourse dans les limites du capital déclaré et des sous-plafonds contractuels. Un plafond général de vol élevé ne neutralise pas une limite propre aux bijoux. L’indemnisation dépend aussi des justificatifs et de la franchise.
Une facture est-elle obligatoire pour se faire rembourser un bijou ?
La facture est fortement utile, mais d’autres preuves peuvent établir la possession et la valeur. Un certificat d’expertise, des photos datées, un relevé de paiement ou un document de succession peuvent être examinés. Leur force probante dépend de leur précision et de leur cohérence.
Comment assurer un bijou qui vaut plus de 2 000 € ?
Il faut demander une révision de la garantie objets de valeur ou une assurance spécifique. Transmettez une estimation récente et vérifiez la limite par objet proposée. Le capital mobilier doit également être ajusté si la valeur totale des biens a augmenté.
Quel délai faut-il respecter après un cambriolage ?
Le délai figure dans le contrat et mérite une vérification immédiate. Pour le vol, la déclaration est couramment attendue dans les deux jours ouvrés suivant la connaissance du sinistre. Le dépôt de plainte et l’envoi rapide des premières pièces sécurisent la procédure.
Les plafonds sur les bijoux protègent l’équilibre du contrat, mais ils peuvent laisser une part importante du préjudice à la charge du foyer. Un inventaire actualisé, des preuves conservées et une garantie calibrée sur la valeur réelle des objets réduisent ce risque. La relecture annuelle des conditions particulières reste utile après un achat significatif ou une succession.